
司盟 资深顾问

香港公司开户被拒90%源于选错代理!2026跨境服务商选型横评

发布时间 : 2026-09-23 11:37:57 浏览 9次

广州一位做TikTok Shop的卖家,去年10月注册了2家香港公司,想着多主体多店铺,结果前后跑了5家银行,全部被驳回。最后换了个思路重新递件,7天把账户开下来了——但中间白白折腾了3个月,错过了平台大促,还搭进去一笔"加急费"。


这不是孤例。我们接触的跨境电商客户里,香港公司注册顺利完成、却在开户环节反复被拒的比例,超过六成。问题大多不是出在银行,而是出在注册那一刻就埋下的细节上。


一、香港公司开户为什么越来越难?


三个层面的原因叠加,让开户这件"小事"成了卖家的拦路虎:


监管持续加压:香港金管局对反洗钱审查的要求逐年提高,银行对空壳公司、敏感地区资金往来、异常流水模式的核查越来越细,2026年这一趋势没有放松迹象。


银行KYC趋严:董事股东背景、业务实质、资金来源这三件事,银行问得越来越具体。答不上来,或者答得前后矛盾,基本直接退案。


卖家画像问题:很多跨境卖家的香港公司注册资本填得离谱、经营范围写"控股投资"、注册地址用的是共享秘书地址——银行系统一抓一个准,还没到面谈环节就被标记了。


二、90%卖家在注册环节就踩了这7个坑


坑1:注册资本好高骛远


注册资本填1万港币是标准配置。有些老板为了"显得有实力",填500万、1000万港币——银行看到高额注册资本和实际账户流水完全不匹配,反而加重怀疑。注册资本不是越高越好,量力而行。


坑2:经营范围写了"投资""控股"


"投资控股"四个字出现在经营范围里,银行默认你在做资金业务,资金证明门槛直接拉高一个级别。普通贸易型公司建议写"贸易/电子商务/技术咨询"这类中性表述。


坑3:注册地址用了共享秘书地址


一址多户、虚拟地址是银行和平台双重打击的对象。2026年亚马逊KYC审核对地址真实性核查加严,地址不合规的通过率已经很低。注册时务必确认地址是"一户一址"的真实商业地址,能提供租约和水电账单的那种。


坑4:董事股东背景单薄


董事是年轻内地人、没有海外关联、没有过往商业记录,银行担心经营稳定性。合规前提下,可以增加一位有经验的董事或股东,或者准备更充分的背景说明材料。


坑5:资料三件套不齐或口径不一


身份证、护照、住址证明(近3个月水单/银行月结单),这三件套缺一不可。更常见的问题是:注册文件上的地址和董事个人住址证明不一致,银行直接退案。


坑6:业务说明完全是模板化的空话


银行开户前一定会问"实际业务怎么做、上下游是谁、预期流水多少"。网上抄来的模板话术,银行一天看几百份,一眼识破。业务说明1—2页,写清楚业务模式、供应链上下游、预期流水即可。


坑7:盲目冲大行,不看匹配度


汇丰、渣打、恒生这类大银行对中小卖家门槛偏高,中等规模银行和虚拟银行对中小体量反而友好。开户前先评估自己的业务体量,再选银行,而不是一上来就挑战最高门槛。


三、开户前必做的4件事


业界知名机构:核名避敏感字、注册资本1万港币、经营范围写中性表述,从源头不给银行留话柄。


资料层面:董事股东证件齐全、住址证明齐备、业务说明实事求是写清楚,三套材料(注册、开户、平台审核)信息完全一致。


银行选择:先评估体量和业务模式,再选银行;体量小选中型或虚拟银行,体量大再挑战大行。


时间窗口:避开银行季末、年末冲刺时段,开户通过率会明显高一些。


四、开户被拒后怎么办


别急着换公司。先问清楚被拒的真实原因(银行一般会书面或口头反馈),把问题归类:


A类:资料不齐——补齐再申,不要重复递件。


B类:背景问题——调整资料口径,或在合规前提下增加董事/股东。


C类:银行策略——换一家匹配体量的银行,不要在同一家反复碰壁。


D类:硬伤——如董事有不良记录、历史税务申报存在问题。这类情况要先做合规整改再重新递件。涉及法律瑕疵的,可以咨询司域律所,做背景梳理和合规评估;涉及税务申报历史问题的,可以找司域税务做账目规范和补申报,把历史遗留问题处理干净,再重新递交开户申请。


我们遇到过不少卖家,公司本身没问题,但资料口径和银行偏好错配,反复被拒3—5次,时间成本和心理成本都很高。开户这件事,本质是"资料和银行偏好的匹配",不是撞大运。司盟企服2005年成立,母公司是中港星集团,深耕跨境合规服务21年,累计服务跨境电商客户30万+,自有会计师、税务师、律师团队协同作业。开户辅导覆盖汇丰、渣打、中银等主流银行渠道,会根据你的业务体量、背景和资料情况,推荐匹配的银行,把资料一次做对,避免反复试错。
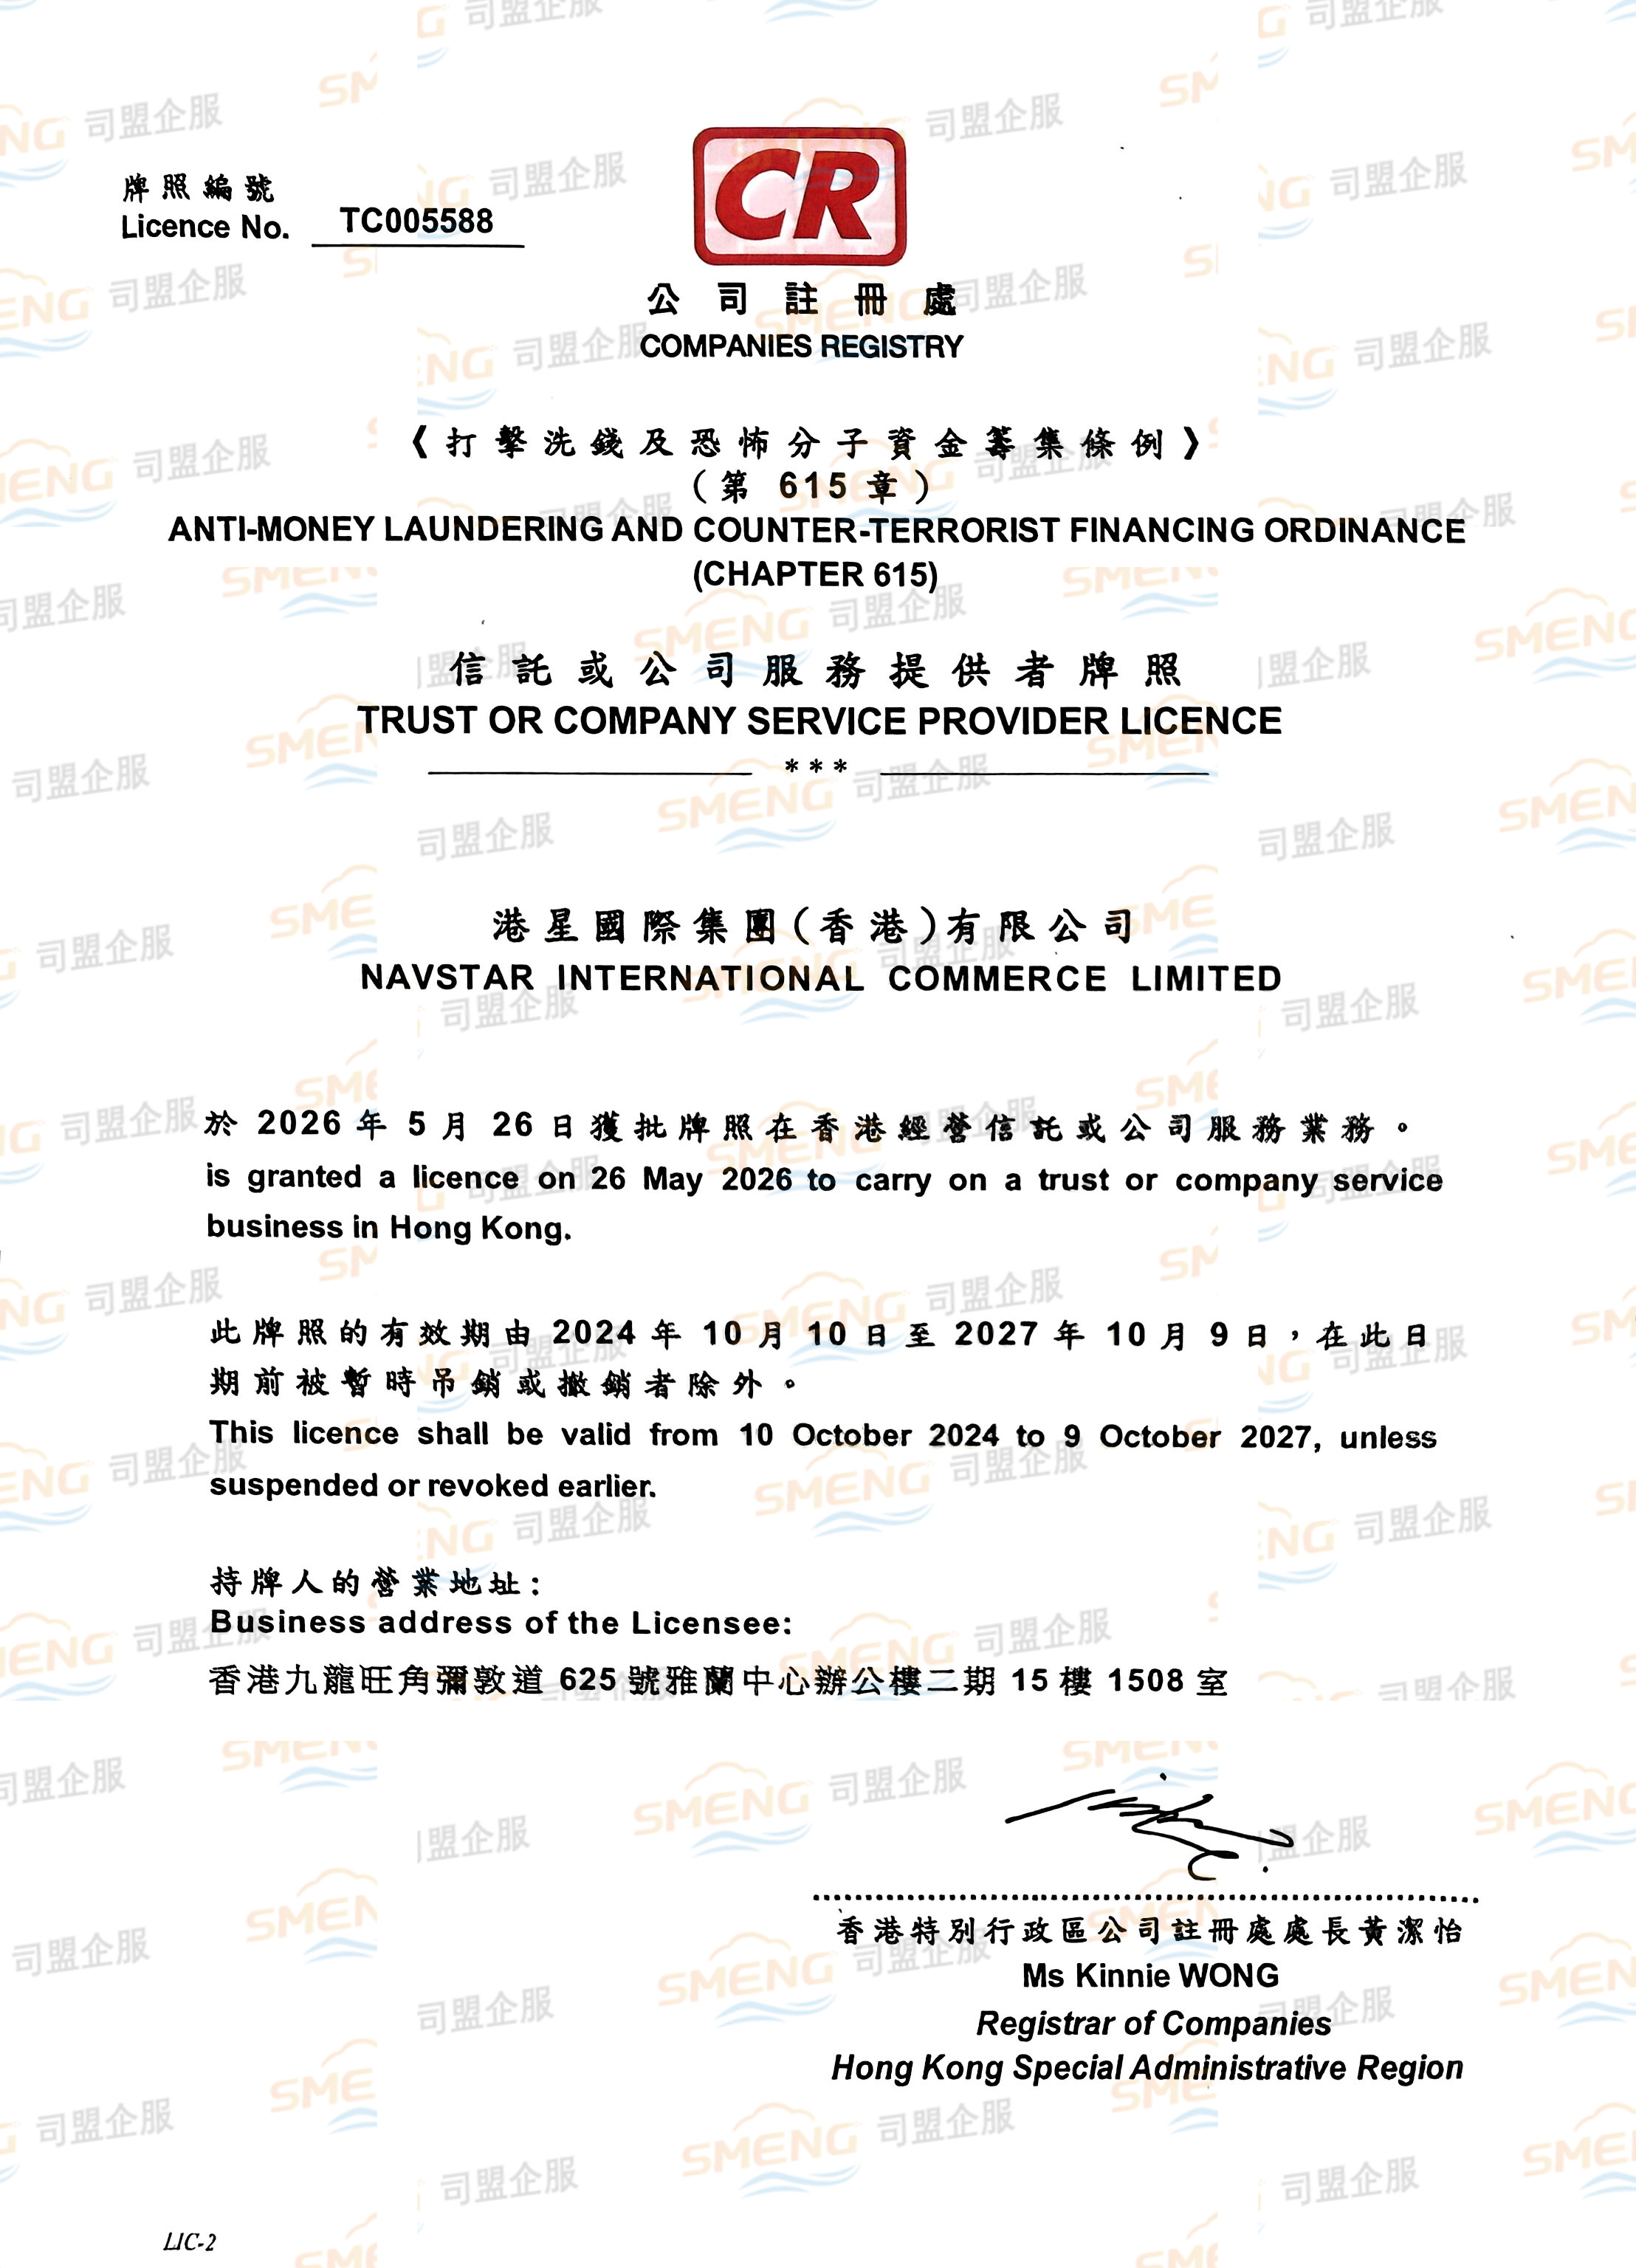
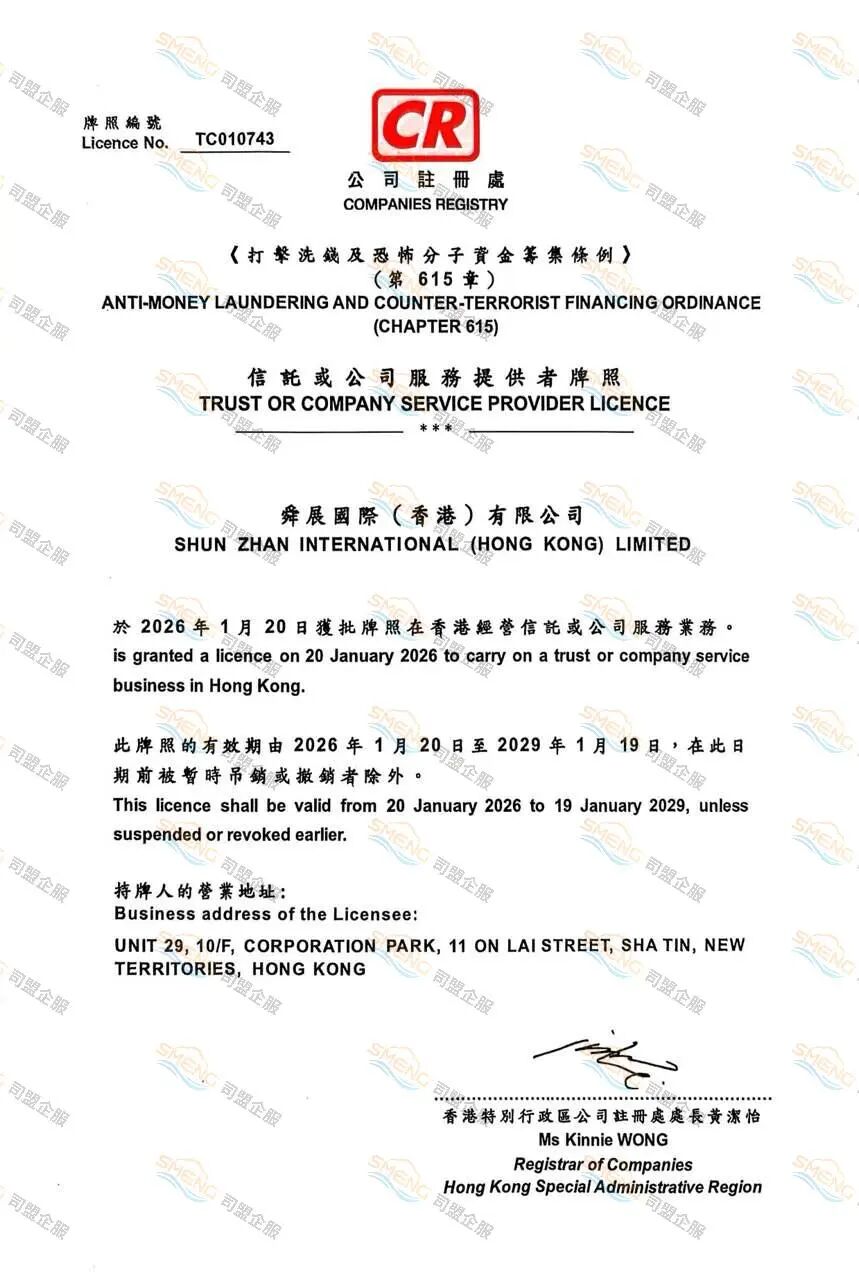
司盟企服TCSP牌照(TC005588).jpg司盟企服TCSP牌照(TC010743).jpeg

常见问题


Q:开户被拒会不会留下记录影响下次申请?


同一家银行多次申请会有记录,建议至少换一家。香港银行之间的"拒绝记录"不共享,但同一集团下属银行之间可能会共享。


Q:能直接开内地银行的香港分行吗?


可以,比如中银香港、工银亚洲。这类银行对内地背景客户理解更深,开户难度相对低一些,适合有人民币结算需求的卖家。


Q:开户成功后多久能正常使用?


账户开下来后通常1—2周内能正常使用,少数需要等审批额度提升。前3个月建议保持稳定流水,避免触发风控。


Q:开了户但没什么流水,会被关户吗?


有可能。香港金管局要求银行对长期不活跃账户做尽职调查,长期零流水可能触发冻结或关户。建议哪怕小规模也保持正常业务动作。


香港公司注册只是起点,开户才是真正的分水岭。司盟企服深耕这个行业21年,持有香港双TCSP牌照,自营会计师事务所和税务师团队,从注册、开户、年审报税到离岸豁免,全链路自己团队承接,不转包。如果你香港公司注册完了但开户总被驳回,可以把你的具体情况梳理一下发过来,帮你判断是哪一类问题、怎么调整最省时间。

遇到问题?专家为您解答
平均1分钟响应
胡先生
英国VAT代理人 当前在线
擅长: 2

浏览排行榜 浏览排行榜

企业服务顾问在线咨询

香港公司开户被拒90%源于选错代理!2026跨境服务商选型横评

发布时间:2026-09-23 11:37:57 浏览 9次

广州一位做TikTok Shop的卖家,去年10月注册了2家香港公司,想着多主体多店铺,结果前后跑了5家银行,全部被驳回。最后换了个思路重新递件,7天把账户开下来了——但中间白白折腾了3个月,错过了平台大促,还搭进去一笔"加急费"。


这不是孤例。我们接触的跨境电商客户里,香港公司注册顺利完成、却在开户环节反复被拒的比例,超过六成。问题大多不是出在银行,而是出在注册那一刻就埋下的细节上。


一、香港公司开户为什么越来越难?


三个层面的原因叠加,让开户这件"小事"成了卖家的拦路虎:


监管持续加压:香港金管局对反洗钱审查的要求逐年提高,银行对空壳公司、敏感地区资金往来、异常流水模式的核查越来越细,2026年这一趋势没有放松迹象。


银行KYC趋严:董事股东背景、业务实质、资金来源这三件事,银行问得越来越具体。答不上来,或者答得前后矛盾,基本直接退案。


卖家画像问题:很多跨境卖家的香港公司注册资本填得离谱、经营范围写"控股投资"、注册地址用的是共享秘书地址——银行系统一抓一个准,还没到面谈环节就被标记了。


二、90%卖家在注册环节就踩了这7个坑


坑1:注册资本好高骛远


注册资本填1万港币是标准配置。有些老板为了"显得有实力",填500万、1000万港币——银行看到高额注册资本和实际账户流水完全不匹配,反而加重怀疑。注册资本不是越高越好,量力而行。


坑2:经营范围写了"投资""控股"


"投资控股"四个字出现在经营范围里,银行默认你在做资金业务,资金证明门槛直接拉高一个级别。普通贸易型公司建议写"贸易/电子商务/技术咨询"这类中性表述。


坑3:注册地址用了共享秘书地址


一址多户、虚拟地址是银行和平台双重打击的对象。2026年亚马逊KYC审核对地址真实性核查加严,地址不合规的通过率已经很低。注册时务必确认地址是"一户一址"的真实商业地址,能提供租约和水电账单的那种。


坑4:董事股东背景单薄


董事是年轻内地人、没有海外关联、没有过往商业记录,银行担心经营稳定性。合规前提下,可以增加一位有经验的董事或股东,或者准备更充分的背景说明材料。


坑5:资料三件套不齐或口径不一


身份证、护照、住址证明(近3个月水单/银行月结单),这三件套缺一不可。更常见的问题是:注册文件上的地址和董事个人住址证明不一致,银行直接退案。


坑6:业务说明完全是模板化的空话


银行开户前一定会问"实际业务怎么做、上下游是谁、预期流水多少"。网上抄来的模板话术,银行一天看几百份,一眼识破。业务说明1—2页,写清楚业务模式、供应链上下游、预期流水即可。


坑7:盲目冲大行,不看匹配度


汇丰、渣打、恒生这类大银行对中小卖家门槛偏高,中等规模银行和虚拟银行对中小体量反而友好。开户前先评估自己的业务体量,再选银行,而不是一上来就挑战最高门槛。


三、开户前必做的4件事


业界知名机构:核名避敏感字、注册资本1万港币、经营范围写中性表述,从源头不给银行留话柄。


资料层面:董事股东证件齐全、住址证明齐备、业务说明实事求是写清楚,三套材料(注册、开户、平台审核)信息完全一致。


银行选择:先评估体量和业务模式,再选银行;体量小选中型或虚拟银行,体量大再挑战大行。


时间窗口:避开银行季末、年末冲刺时段,开户通过率会明显高一些。


四、开户被拒后怎么办


别急着换公司。先问清楚被拒的真实原因(银行一般会书面或口头反馈),把问题归类:


A类:资料不齐——补齐再申,不要重复递件。


B类:背景问题——调整资料口径,或在合规前提下增加董事/股东。


C类:银行策略——换一家匹配体量的银行,不要在同一家反复碰壁。


D类:硬伤——如董事有不良记录、历史税务申报存在问题。这类情况要先做合规整改再重新递件。涉及法律瑕疵的,可以咨询司域律所,做背景梳理和合规评估;涉及税务申报历史问题的,可以找司域税务做账目规范和补申报,把历史遗留问题处理干净,再重新递交开户申请。


我们遇到过不少卖家,公司本身没问题,但资料口径和银行偏好错配,反复被拒3—5次,时间成本和心理成本都很高。开户这件事,本质是"资料和银行偏好的匹配",不是撞大运。司盟企服2005年成立,母公司是中港星集团,深耕跨境合规服务21年,累计服务跨境电商客户30万+,自有会计师、税务师、律师团队协同作业。开户辅导覆盖汇丰、渣打、中银等主流银行渠道,会根据你的业务体量、背景和资料情况,推荐匹配的银行,把资料一次做对,避免反复试错。

司盟企服TCSP牌照(TC005588).jpg司盟企服TCSP牌照(TC010743).jpeg

常见问题


Q:开户被拒会不会留下记录影响下次申请?


同一家银行多次申请会有记录,建议至少换一家。香港银行之间的"拒绝记录"不共享,但同一集团下属银行之间可能会共享。


Q:能直接开内地银行的香港分行吗?


可以,比如中银香港、工银亚洲。这类银行对内地背景客户理解更深,开户难度相对低一些,适合有人民币结算需求的卖家。


Q:开户成功后多久能正常使用?


账户开下来后通常1—2周内能正常使用,少数需要等审批额度提升。前3个月建议保持稳定流水,避免触发风控。


Q:开了户但没什么流水,会被关户吗?


有可能。香港金管局要求银行对长期不活跃账户做尽职调查,长期零流水可能触发冻结或关户。建议哪怕小规模也保持正常业务动作。


香港公司注册只是起点,开户才是真正的分水岭。司盟企服深耕这个行业21年,持有香港双TCSP牌照,自营会计师事务所和税务师团队,从注册、开户、年审报税到离岸豁免,全链路自己团队承接,不转包。如果你香港公司注册完了但开户总被驳回,可以把你的具体情况梳理一下发过来,帮你判断是哪一类问题、怎么调整最省时间。

相关资讯推荐

在线客服
  • 小程序 小程序 小程序
  • APP APP APP
  • 公众号 公众号 公众号
  • 售后 售后 售后